Unfallversicherung
Private Unfallversicherung – ab 48,88 Euro pro Jahr.
Möchten Sie online beraten werden oder den Preis direkt berechnen?
Unfallversicherung – das Wichtigste im Überblick
Die private Unfallversicherung ist eine der wichtigsten Versicherungen im Bereich Freizeit und Vorsorge. Nicht zu verwechseln ist die private Unfallversicherung mit der gesetzlichen. Die gesetzliche Unfallversicherung versichert lediglich Arbeitsunfälle, Unfälle auf dem Weg zur Arbeit oder Schule sowie Berufskrankheiten. Die private Unfallversicherung hingegen schützt Sie weltweit bei Unfällen in der Freizeit und zwar 24 Stunden, rund um die Uhr. .
Zu den wichtigsten Leistungen der Unfallversicherung gehören die Einmalzahlung, die sogenannte Invaliditätsleistung, im Fall einer bleibenden körperlichen Beeinträchtigung und je nach Tarif zusätzlich die Zahlung einer monatlichen Rente. An realistischen Rechenbeispielen zeigen wir Ihnen, wie die Unfallversicherung im Unglücksfall hilft. Und wir erklären verständlich, was die Gliedertaxe ist. Da sich die Tarife je nach Anbieter unterscheiden, lohnt sich vor dem Abschluss ein Vergleich verschiedener Produkte und Leistungen.
„Laut offiziellen Statistiken passieren 7 von 10 Unfällen in der Freizeit. Und gerade dieser Bereich ist von der gesetzlichen Unfallversicherung nicht gedeckt.“
Sylvia Hermann, Produktmanagerin BavariaDirekt
Die Unfallversicherung der BavariaDirekt
Die günstige Unfallversicherung der BavariaDirekt können Sie ohne Gesundheitsprüfung, direkt online abschließen und die Tarife zuvor unverbindlich vergleichen. Der Schutz gilt direkt nach dem Abschluss und ohne Wartezeit.
Als Online-Versicherer der Sparkassen-Finanzgruppe steht die BavariaDirekt für ein ausgezeichnetes Preis-Leistungsverhältnis und den Rückhalt einer starken Unternehmensfamilie. Wir gehören zu den „Kundenfavoriten der Wirtschaftswoche“ und schneiden bei den großen Vergleichsportalen mit Bestnoten ab.
Unfallversicherung – unsere Top-Leistungen
Die Unfallversicherung der BavariaDirekt können Sie in drei individuellen Tarifen abschließen und die Preise über den Online-Rechner unverbindlich vergleichen.

Preis-Leistung mit Bestnoten
Alle Leistungen zu einem Top-Preis-Leistungs-Verhältnis.
Schutz ohne Wartezeit
Der Unfallschutz gilt ohne Sperrfrist.

Weltweiter 24-Stunden-Schutz
Die Versicherung gilt auch bei Unfällen im Ausland.

Ohne Gesundheitsprüfung
Wir versichern ohne Gesundheitscheck.
Die Leistungen unserer Unfallversicherung
Komfort S | Unsere Empfehlung Komfort M | Komfort L | |
|---|---|---|---|
Versicherungsschutz für berufliche & außerberufliche Unfälle, weltweit, rund um die Uhr | |||
Erhöhte Kraftanstrengungen Erhöhte Kraftanstrengungen sind beispielsweise intensiver Sport, das Heben schwerer Gegenstände oder übermäßiges Festhalten, um sich beispielsweise vor einem Fall oder Sturz zu schützen. Diese Zusatzoption versichert: • Verrenkungen an Gelenken, Gliedmaßen oder an der Wirbelsäule • Zerrungen oder Risse an Muskeln, Sehnen, Bändern, Kapseln, an Gliedmaßen oder an der Wirbelsäule • Bauch- oder Unterleibsbrüche (z. B. Leistenbruch) | inkl. Knochenbrüche | ||
Eigenbewegungen Unfälle durch Eigenbewegungen sind Unfälle, die durch eigene Bewegungen, statt durch Fremdeinwirkung, verursacht wurden. Typisch für Unfälle durch Eigenbewegungen sind Verletzungen aufgrund reflexartiger, schneller oder falscher Bewegungen. | |||
Vergiftung durch Gase, Dämpfe und Einatmung sonstiger schädlicher Stoffe Diese Leistung deckt Unfälle durch das Einatmen schädlicher Gase oder Dämpfe. Der in den Tarifen angegebene Zeitraum definiert die Zeitspanne, innerhalb der die versicherte Person den Gasen ausgesetzt sein darf. Ist der Schädigungszeitraum länger, besteht kein Versicherungsschutz. | bis 12 Stunden | bis 7 Tage | |
Unterwasserunfälle Diese Leistung deckt Unterwasser-Unfälle mit gesundheitlichen Folgen wie der Caissonkrankheit oder Trommelfellverletzungen. | |||
Druckkammerbehandlung bei der Taucherkrankheit (Dekompression) Diese Leistung deckt die Kosten der Druckkammertherapie zur Behandlung der Caissonkrankheit Typ I und II (Taucherkrankheit, Dekompressionskrankheit). | bis max. 50.000 Euro inkl. Bergungskosten | ||
Verteidigung und Rettung von Menschen, Tieren und Sachen Der Schutz deckt Gesundheitsschäden infolge der Verteidigung und Rettung von Menschen, Tieren oder Sachen. | |||
Strahlenschäden Dieser Schutz versichert Unfälle durch Strahlung, wie beispielsweise Laser-, Röntgen-, Maser-, ultraviolette (UV)- und Wärmestrahlung. | |||
Bewusstseinsstörungen durch gesundheitliche Beeinträchtigungen Diese Leistung deckt Bewusstseinsstörungen durch gesundheitliche Beeinträchtigungen, z. B. neurologische Erkankungen oder Stoffwechselprobleme. Eine Bewusstseinsstörung ist dadurch definiert, dass die Wahrnehmungs- und Reaktionsfähigkeit einer Person gestört ist, so dass sie eine aktuelle Situation oder Gefahr nicht mehr adäquat einschätzen kann. | |||
Bewusstseinsstörungen durch Alkoholkonsum Versichert sind Unfälle aufgrund von Bewusstseinsstörungen (eingeschränkte Wahrnehmung und Reaktionsfähigkeit) durch Alkoholkonsum bis zur tariflichen Promillegrenze. | 2,0 Promille | 2,0 Promille | 2,5 Promille |
| Angebot berechnen | Angebot berechnen | Angebot berechnen | |
Die Vorteile unserer Unfallversicherung
- Weltweiter Schutz
- Keine Gesundheitsprüfung
- Die Unfallversicherung gilt ohne Wartezeit
- Individuell abschließbare Versicherungssumme
- Hohe Einmalzahlung im Fall einer dauerhaften gesundheitlichen Beeinträchtigung (Invaliditätsleistung)
- Abgesichert sind auch Unfälle durch Schlaganfall, Herzinfarkt oder epileptische Anfälle
- Versichert sind Unfälle durch Bewusstseinsstörungen wegen Alkohol oder Medikamenten
- Unfälle durch erhöhte Kraftanstrengungen sind versichert, z. B. schweres Heben
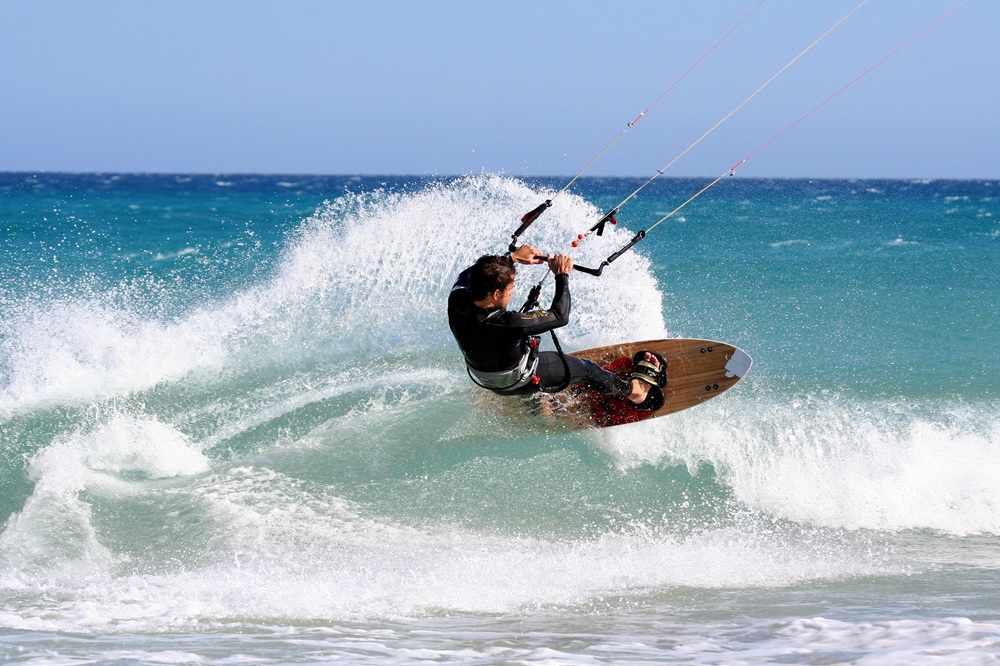
- Unfälle durch Kitesurfen
- Inklusive Bergungs- oder Rückholungskosten
- Einfacher Online-Abschluss
- Drei günstige Tarife zur Auswahl
- Schutz der Sparkassen-Finanzgruppe
Abschließbare Zusatzleistungen
Die folgenden Optionen wie Progression, Unfallrente, Todesfallabsicherung oder Krankenhaustagegeld können Sie zusätzlich abschließen und Ihren Unfallschutz maximieren. Zudem können Sie die Werte oder Beträge der einzelnen Optionen im Online-Rechner individuell auswählen. Beim entsprechenden Feld finden Sie zudem eine gut verständliche Beschreibung und unsere Empfehlungen.
Mit der Auswahl der Zusatzoption "Progression" steigt der Auszahlungsbetrag überproportional zur Höhe der Invalidität. Das heißt: Je schwerer die gesundheitliche Beeinträchtigung ist, desto höher sind die Zahlungen. Wählbar sind 225 %, 350 % oder 500 % Progression.
Beispiel: Sie haben eine private Unfallversicherung mit einer Versicherungssumme von 200.000 € und einer Progression von 350 % abgeschlossen. Wenn Sie durch einen Unfall einen Invaliditätsgrad von 80 % erleiden, würden Sie ohne Progression 160.000 € erhalten (80 % von 200.000 €). Mit der Progression von 350 % erhalten Sie statt 160.000 € nun 500.000 € als Einmalleistung.
Die Progression ist ein besonders starker Hebel für die Existenzsicherung und sinnvoll für alle, die maximale Sicherheit wollen. Fällt in einer Familie beispielsweise der Hauptverdiener aus, kann diese Leistung im Schadenfall eine große finanzielle Lücke schließen. Auch für Selbstständige kann die Progression ein entscheidender Faktor sein. Außerdem bietet die Progression den Vorteil, dass Sie die Grundversicherungssumme nicht allzu hoch ansetzen müssen und im Schadenfall dennoch auf eine hohe Auszahlungssumme kommen.
Empfehlung: Die meisten Menschen entscheiden sich für eine Progression von 350 %.
Die lebenslange monatliche Unfallrente ist eine Leistung, die Sie bei Abschluss zusätzlich zur Invaliditätsleistung erhalten. Während Sie mit der Auszahlung der Invaliditätsleistung große Anschaffungen oder Umbauten finanzieren können, ist die monatliche Unfallrente eine zuverlässige Größe, mit der Sie den Lebensunterhalt sichern können. Mit der Unfallrente können Sie fehlendes Einkommen ausgleichen, laufende Lebenshaltungskosten bestreiten und erhalten durch die wiederkehrende Zahlung außerdem eine Planungssicherheit über Einnahmen bzw. Ausgaben. Die monatliche Unfallrente wird erst ab einer Invalidität von 50 % gewährt.
Die Todesfall-Leistung sichert Angehörige ab. Im entsprechenden Feld des Online-Rechners können Sie die Person(en) eintragen, die Sie im Todesfall absichern möchten und diese auch jederzeit wieder ändern. Die Summe, die im Todesfall ausgezahlt wird, können Sie individuell wählen (maximal 500.000 Euro). Die Todesfall-Leistung der Unfallversicherung dient in erster Linie der Existenzsicherung der Familie und naher Angehöriger. Als Mindestabsicherung empfehlen wir einen Betrag von 200.000 Euro. Beachten Sie, dass Sie den Todesfall fristgerecht bei uns melden müssen. Andernfalls erlischt der Anspruch.
Das Krankenhaustagegeld erhalten Sie, wenn Sie wegen eines Unfalls ins Krankenhaus müssen. Im Online-Rechner können Sie zwischen 5 Euro und 100 Euro wählen. Der gewünschte Betrag wird für jeden Tag gezahlt, den Sie im Krankenhaus sind (maximal für 2 Jahre). Das Geld steht Ihnen zur freien Verfügung.
Mit der Option "jährliche dynamische Anpassung" erhöhen sich dieVersicherungsleistungen sowie Ihr Beitrag jedes Jahr um 3 Prozent. Mit dem Abschluss dieser Zusatzoption im Online-Rechner erhalten Sie den Wert Ihrer Versicherung gegenüber steigenden Lebenshaltungskosten, zum Beispiel durch Inflation.
Bei Abschluss dieser Option helfen wir nach einem schweren Unfall bei notwendigen medizinischen, beruflichen, technischen und pflegerischen Reha-Maßnahmen. Wir unterstützen Sie bei der Auswahl von Fachärzten, bei der Wiedereingliederung in den Beruf und/oder bei einer notwendigen Umrüstung Ihres Autos sowie bei der Klärung des Pflegebedarfs. Diese Leistung gilt bis zu 3 Jahre nach einem Unfall (bei voraussichtlicher Invalidität ab 50 Prozent).
Für wen ist eine private Unfallversicherung sinnvoll?
Ein Unfall kann neben schweren gesundheitlichen Beeinträchtigungen auch große finanzielle Belastungen mit sich bringen. Während die Krankenversicherung die Kosten für Arzt- oder Krankenhausbesuche und alle wichtigen Therapien sowie Medikamente übernimmt, erleichtert die Unfallversicherung das Leben, wenn durch gesundheitliche Probleme ein „normaler“ Alltag nicht mehr möglich ist.
Da Unfälle ein unberechenbarer Teil des Lebens sind, ist die Unfallversicherung im Grunde für jeden sinnvoll. Besonders sinnvoll ist sie jedoch für Menschen, die nicht in der gesetzlichen Unfallversicherung versichert sind sowie für Menschen mit einem erhöhten Risiko für Unfälle, dazu zählen:
- Hausfrauen
- Kinder, die nicht in einen Kindergarten gehen
- Selbstständige
- Rentnerinnen und Rentner
- sportlich aktive Personen
Nicht zu verwechseln ist die Unfallversicherung mit der Berufsunfähigkeitsversicherung. Die Unfallversicherung deckt Gesundheitsschäden durch Unfälle. Die Berufsunfähigkeitsversicherung schützt Sie, wenn Sie Ihren bisherigen Job dauerhaft nicht mehr ausüben können – egal ob durch Unfall oder Krankheit.
Kosten einer Unfallversicherung
Die Unfallversicherung ist zwar günstiger als eine Berufsunfähigkeitsversicherung, zählt aber doch zu den teureren Versicherungen. Die Kosten einer Unfallversicherung sind in erster Linie von den Leistungen abhängig. Je mehr Leistungen Sie abschließen, desto mehr kostet die Versicherung. Achten Sie daher darauf, dass Sie keine unnötigen Bausteine abschließen.
Zusätzlich gibt es weitere Hebel, um die Kosten der Unfallversicherung zu reduzieren. Sparen können Sie beispielsweise mit dem Abbuchungsmodus.
Tipp: Die jährliche Zahlungsweise ist günstiger als die monatliche Abbuchung.
Vor dem Abschluss einer Unfallversicherung lohnt sich der Vergleich verschiedener Produkte und Tarife. Über unseren Online-Rechner können Sie die Leistungen der Unfallversicherung der BavariaDirekt unverbindlich berechnen und vergleichen.
Gliedertaxe in der Unfallversicherung – einfach erklärt
Hinter dem umständlichen Wort Gliedertaxe verbirgt sich ein für die Unfallversicherung sehr wichtiger Wert. Denn im Schadenfall entscheidet die Gliedertaxe über die Höhe der Zahlung.
Gliedertaxe bedeutet, dass jedes Körperteil (Glied) einen Prozentwert (Taxe) erhält, z. B.
- 70 Prozent für einen Arm,
- 70 Prozent für das Bein über der Mitte des Oberschenkels oder
- 40 Prozent für den Fuß.
Bestimmt werden die Gliedertaxen vom Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Die GDV-Gliedertaxen sind jedoch nicht verbindlich, sondern dienen den Versicherern lediglich als Orientierung.
Weiterhin hat jeder Tarif seine eigene Gliedertaxe. Der Tarif S der Unfallversicherung der BavariaDirekt entspricht beispielsweise den Werten des GDV. In den Tarifen M und L gewähren wir höhere Gliedertaxen als vom GDV vorgegeben. Grundsätzlich gilt die Faustregel: Je höher der Tarif, desto höher die Gliedertaxe und desto höher die Auszahlung im Schadenfall.
Falls ein Körperteil durch eine Unfall dauerhaft funktionsunfähig wird, zahlt die Versicherung den tariflich festgelegten Prozentsatz für das jeweilige Körperteil, anteilig von der vereinbarten Versicherungssumme.
Beispiel für vollständige Funktionsunfähigkeit
Sie schließen eine Unfallversicherung mit einer Versicherungssumme von 100.000 Euro ab.
Im Tarif der Versicherung liegt die Gliedertaxe für einen Fuß bei 40 Prozent.
Nach einem schweren Unfall ist ein Fuß dauerhaft und vollständig funktionsunfähig.
Rechnung:
40 Prozent von 100.000 Euro = 40.000 Euro
Die Versicherung würde in diesem Fall einmalig 40.000 Euro als Invaliditäsleistung auszahlen.
========================================================================
Beispiel für teilweise Funktionsunfähigkeit
Sie schließen eine Unfallversicherung mit einer Versicherungssumme von 100.000 Euro ab.
Im Tarif der Versicherung liegt die Gliedertaxe für einen Fuß bei 40 Prozent.
Durch einen Unfall wird die Funktion eines Fußes dauerhaft um ein Zehntel seiner vollen Leistungsfähigkeit reduziert (vom Arzt festgestellt).
Rechnung:
10 Prozent von 40 Prozent = 4 Prozent
4 Prozent von 100.000 Euro = 4.000 Euro
Die Versicherung würde in diesem Fall einmalig 4.000 Euro als Invaliditäsleistung auszahlen.
=======================================================================
Beispiel für einen Schadenfall in der Unfallversicherung
Am folgenden, stark vereinfachten Beispiel sehen Sie, welche Kosten im Schadenfall auf Sie zukommen würden und mit welchem Auszahlungsbetrag Sie bei Abschluss einer Unfallversicherung rechnen könnten.
Sie stürzen beim Fensterputzen von der Leiter und verletzten sich das rechte Handgelenk so schwer, dass es dauerhaft steif bleibt. Im bisherigen Job als selbstständige Grafik-Designerin können Sie nicht mehr ohne weiteres arbeiten. Durch die Beeinträchtigung und die nötigen beruflichen Veränderungen, um weiterhin den Lebensunterhalt bestreiten zu können, könnten in den ersten fünf Jahren nach dem Unfall folgende Kosten auf Sie zukommen:
Was tun nach einem Unfall – Fristen einhalten
- Nach einem Unfall sollten Sie sofort zum Arzt gehen.
- Dokumentieren Sie den Unfallhergang mit Fotos oder Notizen, sofern das möglich ist.
- Lassen Sie sich Arztbefunde, Röntgenbilder, Rezepte etc. mitgeben.
- Melden Sie uns den Unfall so schnell wie möglich, um die vollen Leistungen zu erhalten. Halten Sie sich an die tariflich vorgegebenen Fristen.
- Füllen Sie die übermittelte Schadenanzeige gewissenhaft aus.
- Sofern für die Prüfung erforderlich, lassen Sie sich nochmals von einem Arzt (Gutachter) untersuchen.
- Melden Sie eine Invalidität innerhalb der geltenden Fristen.
- Die Invalidität muss innerhalb der vertraglich geltenden Frist eingetreten sein und
- innerhalb der Frist vom Arzt bestätigt werden.
- Im Todesfall müssen uns die Erben innerhalb der für den Tarif geltenden Frist informieren, andernfalls geht der Anspruch auf Leistungen verloren.
Die Unfallversicherung der BavariaDirekt – Schutz im Unglück
Die statistische Wahrscheinlichkeit für einen Unfall mit gesundheitlichen Folgen liegt bei etwa 20 Prozent. Das entspricht in etwa der Chance, beim Würfeln mit nur einem Wurf eine Sechs zu würfeln. Eine Unfallversicherung bringt also ein großes Stück Sicherheit in Ihr Leben. Sollten die Folgen eines Unfalls das Leben so stark beeinträchtigen, dass Umbauten, dauerhafte Therapien oder berufliche Veränderungen notwendig sind, sind Sie finanziell entlastet.
Die günstige Unfallversicherung der BavariaDirekt mit allen wichtigen Leistungen können Sie direkt im Online-Rechner abschließen und die Tarife zuvor unverbindlich vergleichen. Ihre Unterlagen erhalten Sie direkt nach Abschluss per E-Mail. Alle Vertragsdaten sowie Rechnungen und persönliche Daten finden Sie zudem im Kundenportal „Meine BavariaDirekt“.

Häufige Fragen und Antworten zur Unfallversicherung
Zu unterscheiden ist zwischen der gesetzlichen Unfallversicherung und der privaten Unfallversicherung. Die gesetzliche Unfallversicherung deckt Unfälle auf dem Arbeits- oder Schulweg und gilt für Personen in einem festen Arbeitsverhältnis, Studenten und Schüler. Die private Unfallversicherung hingegen deckt Unfälle in der Freizeit – und zwar weltweit.
Eine Unfallversicherung ist für jeden empfehlenswert, der auf Nummer sicher gehen will. Dennoch ist die private Unfallversicherung für bestimmte Personen besonders sinnvoll. Dazu zählen selbstständig Beschäftigte, Extremsportler, Hausfrauen ohne festes Einkommen oder Kinder, die nicht zum Kindergarten gehen.
Eine private Unfallversicherung ist keine Pflicht und auch nicht zwingend nötig. Allerdings ist sie für bestimmte Personengruppen wie Selbstständige, Extremsportler oder für Menschen ohne gesetzliche Unfallversicherung sehr sinnvoll.
Die private Unfallversicherung deckt Schäden durch Unfälle, die sich im Alltag und in der Freizeit ereignen. Im Schutz sind aber nicht nur Unfälle, sondern auch Infektionen oder Vergiftungen enthalten.
Eine Unfallversicherung schützt Sie im Fall, dass Unfallfolgen Ihr Leben langfristig beeinträchtigen. Je nach Tarif deckt die private Unfallversicherung Unfälle aller Art. Dazu zählen Schäden durch Autounfälle, extreme Kraftanstrengungen, verletzende Eigenbewegungen, Bewusstseinsstörungen, Infektionen oder Vergiftungen. Darüber hinaus deckt sie auch bestimmte Sportunfälle wie z. B. beim Kitesurfen oder wenn Sie in einem Ballon mitfliegen, und sie übernimmt je nach Tarif Rettungs- und Bergungskosten.
Von der Unfallversicherung nicht gedeckt sind unter anderem Unfälle durch Selbstverletzungen, Operationen oder ärztliche Fehlbehandlungen, Straftaten, Flugsportarten oder gesetzlich verbotene Handlungen, wie z. B. das Surfen in der U-Bahn oder auf Bahngleisen.
Während die Unfallversicherung aufkommt, wenn Sie aufgrund eines Unfalls beruflich eingeschränkt sind oder gar nicht mehr arbeiten können, sichert Sie die Berufsunfähigkeitsversicherung auch für den Fall ab, dass Sie aufgrund einer Krankheit, Ihren Job nicht mehr ausüben können.
Die Kosten einer Unfallversicherung hängen vom Tarif und den Leistungen, aber auch von den Abbuchungsintervallen ab. Daher sollten Sie die Tarife in Ruhe vergleichen, sodass Sie die beste Option für sich finden. Die Tarife der BavariaDirekt Unfallversicherung können Sie unverbindlich im Online-Rechner vergleichen.
Die beste Unfallversicherung ist die, die im Extremfall wirklich für Sie da ist und bei der die Leistungen sowie die Kosten zu Ihrem Leben passen. Die Unfallversicherung der BavariaDirekt bündelt alle wichtigen Leistungen. Dazu zählen die Einmalzahlung im Fall einer dauerhaften körperlichen Beeinträchtigung (Invalidität), eine verbesserte Gliedertaxe sowie der erweiterte Schutz bei Unfällen im Fall von Vergiftungen, Unfällen durch Bewusstseinsstörungen, Eigenbewegungen oder Infektionen. Prüfen Sie vor dem Abschluss einer Unfallversicherung immer, ob diese wichtigen Leistungen wie enthalten sind. Die Tarife der Unfallversicherung der BavariaDirekt können Sie in unserem Tarif-Rechner vergleichen und direkt abschließen.
Die Unfallversicherung der BavariaDirekt zählt zu den günstigen Versicherungen und überzeugt vor allem durch das gute Preis-Leistungsverhältnis. Als Direktversicherer der Sparkassen-Finanzgruppe kalkulieren wir ohne Vermittlerprovisionen. Wir bieten einfache Online-Services und den Schutz einer großen Unternehmensfamilie.
Die Unfallversicherung der BavariaDirekt können Sie direkt und ohne Beratung über den Online-Rechner abschließen.
Die Unfallversicherung der BavariaDirekt können Sie über den Rechner direkt online abschließen und die Tarife zuvor unverbindlich vergleichen.
Die Unfallversicherung der BavariaDirekt gilt sofort nach dem Abschluss, mit dem Erhalt Ihrer Unterlagen
*Berechnungsdetails (Berechnungsdatum: 26.10.2026)
Komfort S | Laufzeit 1 Jahr | Versicherungssumme 75.000 € | Zahlweise: jährlich | keine Progression
Zusatzleistungen: monatliche Rente, Betrag: 500 € | Leistung im Todesfall, Betrag: 5.000 € | Dynamisierung: Ja | Krankenhaustagegeld: Nein | Reha-Hilfe: Nein
Versicherte Person: angestellt | Wohnort: 82041 Deisehofen | geb.: 02.08.1996
Versicherungsbeginn: 27.10.2026

